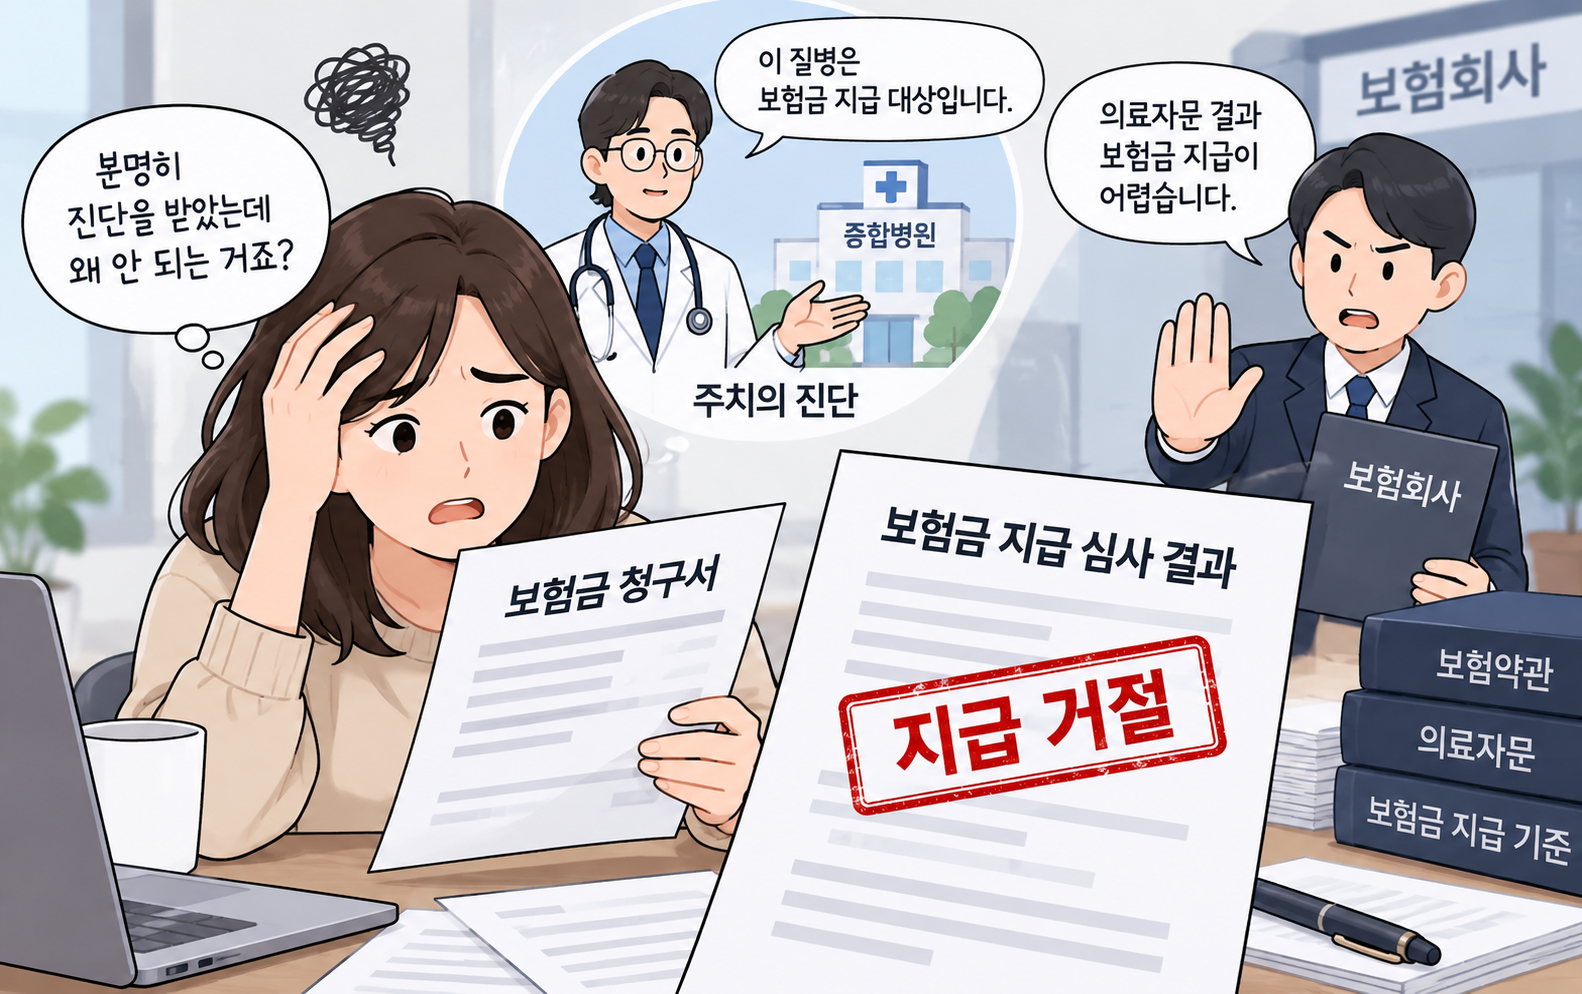
병원에서 진단을 받고 보험금을 청구했는데 보험사가 주치의의 진단이나 치료를 인정하지 않고 제3의 전문의에게 다시 의견을 묻는 '의료자문'을 요구한다면 어떻게 해야 할까.
한국소비자원에 따르면 2025년 접수된 보험 관련 피해구제 신청 930건 가운데 85.8%인 798건은 보험사가 보험금 지급을 거절하면서 발생했다.
지급 거절 사유 가운데 가장 많은 것은 '주치의 진단·치료 불인정'이었다. 전체 지급 거절 사례의 67.4%인 538건을 차지했다. 약관 적용을 둘러싼 이견은 20.7%인 165건, 손해액에 대한 이견은 9.0%인 72건이었다.
특히 주치의 진단이나 치료를 인정하지 않은 538건 가운데 70.1%인 377건은 소비자가 보험사의 의료자문 요구에 동의하지 않거나 의료자문 결과를 받아들이지 않으면서 발생한 것으로 나타났다.
의료자문은 환자를 직접 치료하지 않은 제3의 전문의에게 기존 진단이나 치료가 적정한지를 묻는 절차다. 보험사가 보험금 지급 여부를 판단하는 과정에서 소비자의 동의를 받은 뒤 진행한다.
문제는 의료자문 대상에 종합병원에서 받은 진단도 상당수 포함됐다는 점이다.
보험사가 의료자문을 요구하며 보험금 지급을 거절한 377건 가운데 환자의 주치의가 의과대학 부속병원을 포함한 종합병원급 의료기관 소속인 경우가 38.5%인 145건이었다. 병원급은 31.3%인 118건, 의원급은 30.2%인 114건이었다.
지급이 거절된 보험금 규모도 작지 않았다. 의료자문을 이유로 지급이 거절된 보험금은 평균 1618만원이었고, 금액별로는 1000만원 이상 3000만원 미만이 39.1%로 가장 많았다.
실제 피해 사례도 있다.
한 소비자는 대학병원에서 자기공명혈관조영술 검사를 받은 뒤 주치의에게 경동맥 폐쇄 및 협착 진단을 받고 보험사에 뇌졸중 진단보험금을 청구했다. 그러나 보험사는 유의미한 혈관 협착이 확인되지 않는다는 이유로 의료자문을 요구했고, 소비자가 동의할 때까지 보험금 심사 절차를 중단했다.
그렇다면 보험사가 의료자문 동의를 요구하면 바로 동의해야 할까.
한국소비자원은 의료자문 요구를 받았을 때 우선 보험사에 왜 의료자문이 필요한지를 확인하고 신중하게 결정할 것을 권고한다.
먼저 보험사에 의료자문을 의뢰하려는 구체적인 이유와 질의 내용, 자문의에게 어떤 자료를 제공하는지 설명해 달라고 요구할 수 있다.
주치의의 진단이나 치료에 대해 보험사가 문제를 제기했다면 곧바로 의료자문에 동의하기보다 보험사가 제시한 이유를 확인한 뒤 이를 보완할 수 있는 주치의 소견서를 먼저 제출하는 방법도 있다.
보험회사는 의료자문을 의뢰할 때 의뢰 사유와 내용, 자문의에게 제공하는 자료 등을 소비자에게 설명하고 소비자가 이를 이해했는지를 서명이나 녹취 등으로 확인해야 한다.
의료자문 결과에 동의하기 어려운 경우에는 재감정을 요구하는 방법도 확인할 수 있다.
손해보험협회와 생명보험협회는 의료자문이 보험금 지급 거절 수단으로 남용되는 것을 막기 위해 2021년부터 '의료자문 내부통제 기준'을 운영하고 있다. 그러나 한국소비자원은 의료자문 시행 대상에 사실상 제한이 없어 개선이 필요하다고 보고 양 협회에 내부통제 기준 개선을 요청할 계획이다.
고액의 비급여 치료를 받을 예정이라면 치료 후 보험금을 청구하는 단계에서 분쟁이 발생하지 않도록 가입한 보험의 보험금 심사 기준을 미리 확인하는 것도 필요하다.
보험금 지급 문제로 보험사와 해결되지 않는 분쟁이 발생하면 관련 증빙자료를 준비해 1372 소비자상담센터에서 상담받거나 소비자24를 통해 피해구제 절차를 확인할 수 있다.