카드론과 신용대출, 저축은행 대출처럼 여러 빚을 동시에 갚고 있다면 부족한 돈을 메우기 위해 또 다른 대출부터 알아보기 쉽다. 하지만 대출이 계속 늘어나고 상환 부담이 커진 상황이라면 새로 빌릴 곳을 찾기 전에 현재 신용과 부채 상태부터 점검해볼 수 있는 지원제도가 있다.
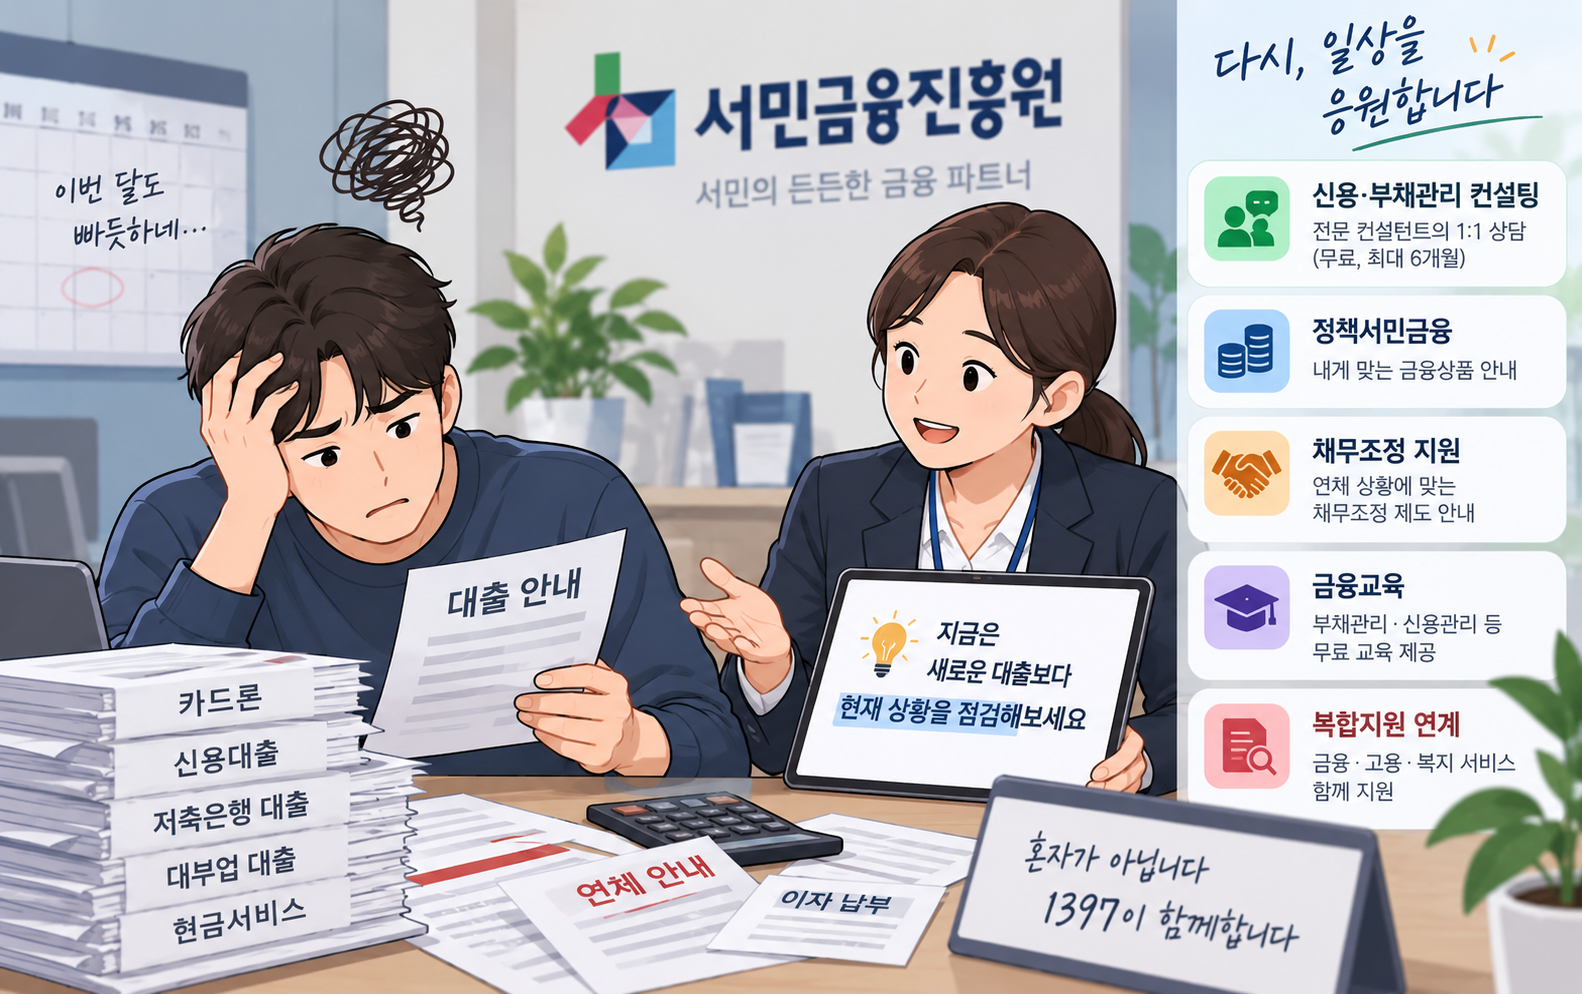
서민금융진흥원은 정책서민금융을 신청하거나 이용하고 있는 사람 등을 대상으로 '신용·부채관리 컨설팅'을 운영하고 있다.
전문 컨설턴트가 개인의 신용상태와 부채현황을 살펴보고 신용관리와 부채관리, 재무상담 등을 제공하는 1대1 맞춤형 서비스다. 비용은 무료이며 컨설팅 시작일부터 최대 6개월 동안 매월 한 차례 상담받을 수 있다.
단순히 어떤 대출상품을 이용할 수 있는지만 찾아주는 서비스는 아니다.
현재 가지고 있는 부채와 신용상태를 종합적으로 점검한 뒤 금융비용을 줄일 방법과 신용관리 방법 등을 함께 살펴보는 방식이다. 서민금융진흥원은 실제 컨설팅 사례로 2금융권과 대부업, 카드 현금서비스 등에 의존하던 다중채무 자영업자의 고금리 부담을 줄인 사례 등을 공개하고 있다.
당장 자금이 필요한 경우에는 자신의 조건에 맞는 정책서민금융상품이 있는지도 함께 확인할 수 있다.
서민금융진흥원의 '서민금융 잇다'에서는 금융상품뿐 아니라 금융·고용·복지 관련 지원을 연계해 안내한다. 대출 하나를 추가하는 것만으로 해결하기 어려운 상황이라면 소득과 고용, 복지지원까지 함께 살펴볼 수 있다는 의미다.
이미 빚을 정상적으로 갚기 어려운 단계라면 필요한 것은 새로운 대출보다 채무조정일 수도 있다.
채무조정은 현재 빚을 없애주는 제도가 아니라 채무자의 상황과 제도별 요건에 따라 상환기간 연장, 분할상환, 이자율 조정, 상환유예, 채무 감면 등의 방법으로 상환조건을 조정하는 제도다.
연체 기간과 채무 상태에 따라 이용할 수 있는 제도도 달라진다.
신용회복위원회는 정상적으로 채무를 이행하고 있거나 연체가 30일 이하인 경우를 대상으로 하는 신속채무조정, 31~89일 연체자를 대상으로 하는 사전채무조정, 90일 이상 장기 연체자를 대상으로 하는 개인워크아웃 등을 운영하고 있다.
개인금융채권을 연체하고 있다면 채권금융회사에 직접 채무조정을 요청할 수 있는 제도도 확인할 필요가 있다. 개인채무자보호법에 따라 계좌별 대출원금 3천만원 미만의 개인금융채권을 연체한 채무자는 일정한 요건 아래 채권금융회사에 채무조정을 요청할 수 있다.
다만 채무조정은 누구에게나 같은 조건으로 적용되는 것이 아니다. 채무 규모와 연체기간, 소득과 상환능력, 이용 중인 다른 채무조정 절차 등에 따라 이용 가능한 제도와 결과가 달라질 수 있다.
빚을 줄이는 과정에서는 생활비와 소득 문제도 함께 살펴볼 필요가 있다.
서민금융진흥원의 복합지원은 정책서민금융과 채무조정 같은 금융지원뿐 아니라 국민취업지원제도와 국민내일배움카드 등 고용지원, 기초생활보장과 긴급복지지원 등 복지서비스까지 상황에 따라 연계한다.
부채와 신용을 스스로 관리하는 방법을 배우고 싶다면 무료 금융교육도 이용할 수 있다. 재무설계와 저축·소비, 부채관리, 신용관리, 금융사기 예방 등을 온라인으로 교육받을 수 있다.
결국 여러 빚 때문에 매달 상환이 어려워지고 있다면 '어디에서 돈을 더 빌릴 수 있을까'만 찾기보다 자신의 현재 상태가 어느 단계인지부터 확인하는 것이 중요하다.
아직 정상적으로 상환하고 있다면 신용·부채관리와 정책서민금융을 먼저 살펴보고, 연체가 시작됐거나 정상적인 상환이 어려운 상황이라면 자신의 조건에 맞는 채무조정 제도가 있는지 상담받는 방법이 있다.
서민금융과 복합지원 상담은 서민금융진흥원 콜센터 1397에서 받을 수 있으며, 채무조정 상담은 신용회복위원회 1600-5500을 통해 확인할 수 있다.